
wise要求确认税务信息?你的盈利要被CRS交换,收20%的税?
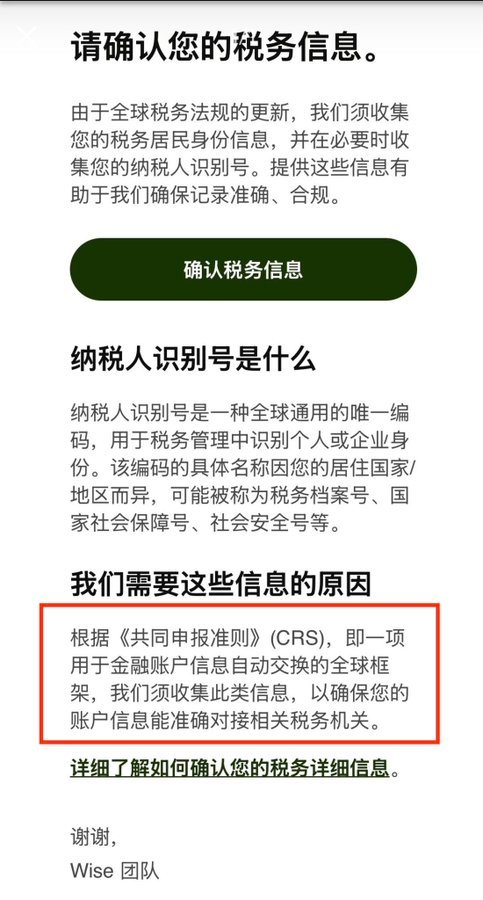
先给你结论: Wise参与CRS交换,但通过CRS渠道掌握你的盈利信息,没这么容易。 要搞清楚wise的交换机制,先要搞清楚银行系统的CRS交换。 大家有没有一个感受:从公开报道和我的观察来看,过去两年被查的案例,主要集中在香港券商、离岸信托和香港保险。 而身边那些只开了香港银行账户、里面存着不少钱的朋友,似乎没有听到过被税务局直接追缴的消息。 这是为什么呢?难道香港银行账户是税务监管的盲区吗? 并不是。 我的判断是,这背后反映的是税务部门在使用 CRS 自动交换数据时,面临的成本考量、确定性依据以及技术瓶颈。 为什么券商、信托、保险更容易成为稽查重点? 这三类金融机构的共同特点是“征税基础相对清晰、收益属性较明确、证据链较完整,穿透力强”。 以香港券商,富途、老虎、长桥为例,在 CRS 的数据报表中,不仅上报期末余额,还会上报“股息/红利(Dividends)”和“金融资产变现总额(Gross Proceeds)”,也就是我在上一篇文章中强调的“总卖出金额”。 注意,上报的是“总卖出总额”,不是盈亏。这个数字是你全年每一笔卖出金额的累计,既不区分本金和盈利,也不区分盈利和亏损。 如果你频繁高抛低吸,或者用融资加杠杆操作,同一笔资金会被反复买入再卖出,“总卖出”就会被不断累加,使得这个数字看上去很大。但它既不反映你的本金是多少,也不反映你最终赚了多少钱,甚至一个亏损的年份, 但对税务局来说,这已经是很有价值的线索:它能让税务局知道你在境外有大额交易活动,再据此要求你说明成本和实际盈亏。 券商提供的这些收益对应的税种与税率,和《个人所得税法》高度对应: 卖出股票盈利对应的是“财产转让所得(资本利得)”; 分红对应的是“利息、股息、红利所得”。 这两者都适用 20% 的比例税率。 税务局可以通过CRS系统把券商报上来的数据,与国内个税 APP 的申报记录进行自动化比对,筛选出“零申报”但有大额交易记录的名单。 虽然总卖出额不等于盈利,具体应缴税额需要纳税人提供成本等资料来核实,但这类数据是发现线索的依据,但作为筛查入口,效率已经很高。 离岸信托和储蓄型保险也是类似的道理。 信托:每年的收益分配(Distribution)或资产注入,具有明确的现金流和受益属性,税务局查起来效率较高。 储蓄险:按照 CRS 的规定,保险公司必须报送“具有现金价值的保险合同的退保价值或现金价值”。由于保险分红和提现收益界限相对清晰,同样容易作为计税依据。 而为什么传统银行账户很少成为“第一波”稽查目标? 因为银行账户里的流水极其复杂。 一笔 100 万美元的汇入,可能是自己同名账户的资产转移、可能是朋友的借款还款(不产生新税); 可能是国内打过去的生活费(早几年在国内已经交过税)。 当然,它也有可能是你在海外赚的劳务费或者股票收益。 在 CRS 规则下,除了姓名、地址、税号、账户号码等身份信息外,银行向税务局上报的核心财务数据主要只有两项: 一是截至每年 12 月 31 日的账户期末余额;二是当年的存款利息。 对于绝大多数银行账户而言,活期利息极低,上报的利息金额几乎可以忽略不计。 在没有逐笔交易背景的情况下,单纯的资金存量,并不等于应税所得。税务局无法仅凭“银行流水大”或“期末余额多”直接确定应缴税额,因为资产存量(Capital)本身不是所得(Income)。 这也就引出了一个现实问题:行政稽查成本。 现在税务稽查讲究高效,首选通常是通过大数据系统进行自动化筛查。对付券商和信托这种标准化数据,系统跑一下规则,成本很低。 但如果税务机关要针对一个纯银行账户征税,需要逐笔核查其流水来源。税务人员可能需要约谈你,让你逐笔拉出历史流水,还要你提供合同、收据或发票来证明每一笔钱的来源。 这种调查非常消耗人力物力,面对海量的境外银行账户,很难完全穿透。 我的判断是,这也是税务机关更倾向于,先从券商这类标准化数据来批量筛查的原因之一。 “大额年终余额”可能带来的风险提示 那这是否意味着,把钱放在香港的银行就绝对安全了呢? 当然不是。 如果某个中国税务居民在香港银行账户里,某年 12 月 31 日的年末余额高达数千万人民币,而其在国内的申报收入只有几万元,CRS 数据交换回国内后,这种明显的反差,可能会被税务机关列为重点关注对象。 这种情况下,税务机关可能会发出“税务自查提醒”或约谈,要求纳税人说明这笔巨额资产的来源,是否属于未申报的境外所得;如果核实存在未申报的应税所得,依法仍可能被追缴税款,并可能涉及滞纳金和罚款。 简单来说,香港银行账户之所以很少直接引发税务稽查,更多时候是因为它只是资金中转和存放的容器,而不是收益产生的源头。仅凭它的数据很难直接计税,所以不是稽查的首要方向。 听懂了这层逻辑,我们再回到wise的CRS交换。 Wise的CRS交换是怎么回事? Wise 是在英国注册的 EMI(电子货币机构)。英国参与 CRS 交换,金融机构先向英国税务机关(HMRC)报送,再由其与其他参与国家或地区交换。 Wise 官方的说明是:依据 CRS,他们有法定义务向用户收集税务居民身份的自我声明。 所以在申请wise账户时,你必须申报自己的税务居民身份,并提供相对应的身份证明文件,比如护照或身份证。大陆税务居民的税号,就是身份证号。 在后期使用过程中,你也会看到弹窗(见附图),这是一项法定的自我声明,要按你的真实税务居民身份如实填写。 对于wise的CRS信息交换,你可以把它简单理解为:和香港银行进行的CRS信息交换大致类似。 中国税务机关能通过 Wise 看到什么?主要包含: 身份信息:姓名、地址、税号(大陆居民就是身份证号)等。 账户静态数据:截至每年 12 月 31 日的账户期末余额。 账户收益数据:当年产生的利息、股息、金融资产变现收入等(如适用)。 wise账户不是券商,因此没有股息、金融资产变现收入这类数据(英国等一些国家的wise具有券商功能,会有这部分数据); 而 Wise 的利息功能目前只对英国、新加坡和部分国家开放,大陆用户通常也无法使用 Wise 的账户利息功能,因此利息这一项通常也为 0。 更具体一点来说: 每年 CRS 数据交换时,中国税局拿到的是一张汇总信息:“张三在中国境外有一个 Wise 账户,截至 12 月 31 日,账户里余额折合人民币为 X 元”。 通过 Wise 的 CRS 交换这一条渠道,税务局看不到你这一整年收了谁的劳务费、谁的电商货款,也看不到这笔钱是不是从盈透证券提现的、具体交易了哪只股票。 但需要提醒:和前面讲的香港银行一样,如果你的 Wise 账户历年余额变动巨大,或者触发了其他风控,税务局可能会注意到你有大额境外资产。 关于“20%”税率的误区 还需要澄清一下,CRS 交换的是账户信息,不是你的盈利,更不意味着你的所有收入都按 20% 缴税。 20% 的比例税率,只适用于财产转让所得(如卖出股票的收益)和利息、股息、红利所得。如果你的境外收入如果是劳务报酬,一般按综合所得适用 3%–45% 的超额累进税率;如果是电商等经营性收入,一般按经营所得适用 5%–35% 的超额累进税率。 梳理清楚了CRS交换机制,你在规划境外资产和税务合规时,思路就会清晰很多。 欢迎有税务实践的专业人士来纠错,补充,给大家提供更多参考。
最后提醒: 请大家“合规申报,依法纳税”。
时间段是自然年,银行大概在5月报上一年数据,香港税务部门对外交换截止9月。根据网友反馈,2025年接到电话,中国税务收到的数据是2023年和2024年的
PS:
对中国大陆普通人来说,有五类出入境证件和长期身份,越早规划越好:
1、港澳通行证:基础配置,先办下来,方便以后往返港澳。
2、中国护照:出国的基本证件,提前准备,别等需要时才着急。
3、韩国十年多次签证:趁李在明执政期间,符合条件的尽早申请,争取长期往返的便利。
4、西班牙数字游民签证:达到相应申请门槛自然更有底气。
5、泰国长期居留:相对容易操作,具体路径就不展开了。
至于美国、加拿大、澳大利亚这些门槛更高的选择,真正具备条件的人,基本都清楚该怎么准备和申请。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
